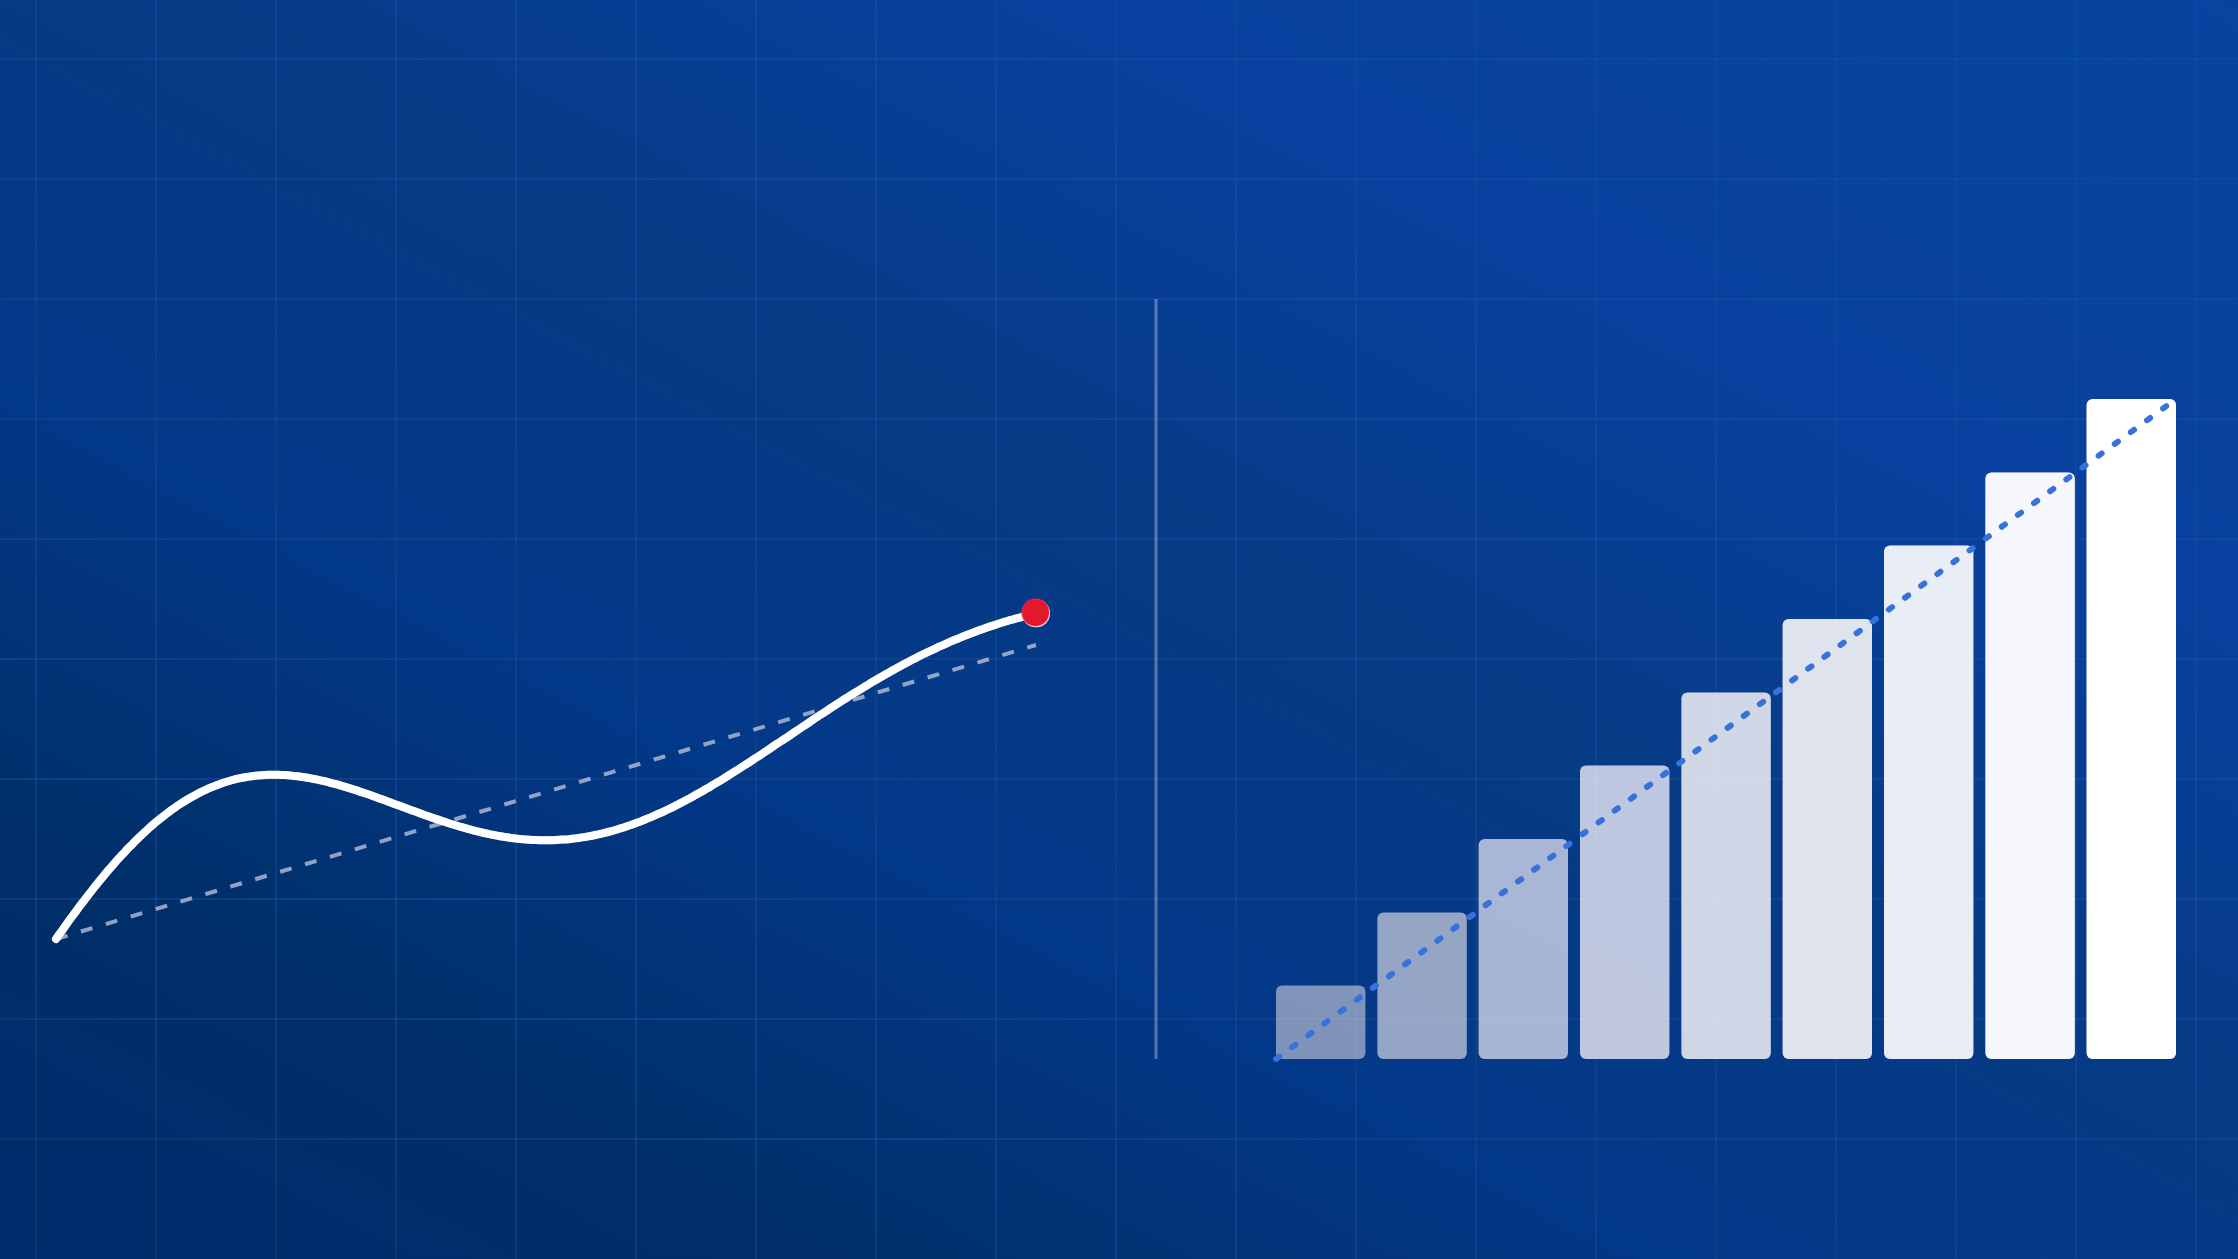
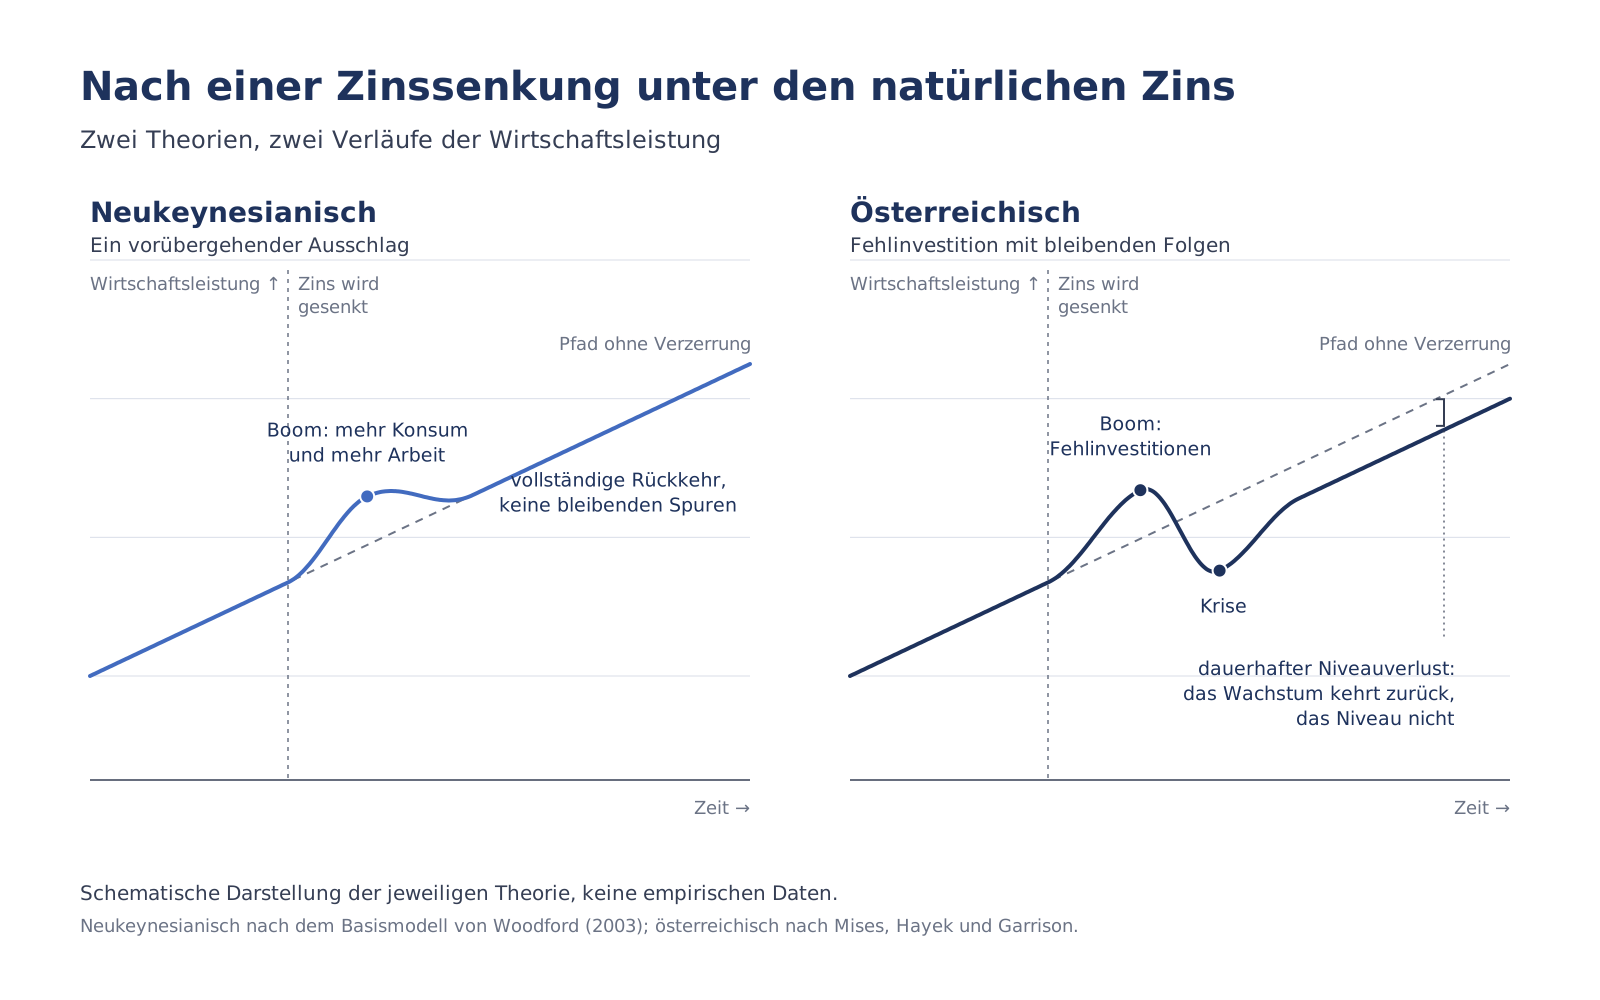
 Woher kommen Konjunkturzyklen? Für die Preisträger (links) treffen Schocks die Wirtschaft von außen, und die Geldpolitik soll die Schwankungen um einen stabilen Pfad glätten. Die Österreichische Schule (rechts) sucht den Ursprung in der Wirtschaft selbst: in einem durch die Geldpolitik manipulierten Zins, der zu Fehlinvestitionen führt und die Struktur der Produktion verzerrt. Daraus folgt eine unbequeme Lehre für die Politik: Der Boom ist bereits Teil des Problems. (Bild: Austrian Institute)
Am vergangenen 12. Oktober wurde es bekannt: Robert E. Hall und Michael Woodford erhalten den Alfred-Nobel-Gedächtnispreis für Wirtschaftswissenschaften, der in Anlehnung an den von Alfred Nobel gestifteten und nach ihm benannten eigentlichen Nobelpreis jedes Jahr von der Schwedischen Reichsbank vergeben wird. Diese Würde wurde den beiden Wissenschaftlern für ihre Forschung auf dem Feld der Konjunkturzyklen zuteil.
Genauer gesagt beschäftigten sie sich mit der Frage, wie sich makroökonomische Bewegungen stabilisieren lassen, indem man die ihnen zugrunde liegenden mikroökonomischen Motivationen der wirtschaftlichen Akteure besser versteht. Um ihre innovative Forschung und deren Bedeutung besser zu verstehen, lohnt sich ein Blick auf die Geschichte der makroökonomischen Theorie.
Konjunkturtheorie im Schatten der „Großen Depression“ – und die Folgen
Mitten in der Großen Depression der 1930er Jahre und davon wesentlich beeinflusst entwickelte John Maynard Keynes die Idee, Rezessionen seien generell eine Folge mangelnder Nachfrage, die durch die „depressive“ Stimmung in der Gesellschaft verursacht wird. Keynes führt in diesem Zusammenhang den Begriff „Animal Spirits“ ein, wie er bis heute verwendet wird, um die nicht-rationalen Triebkräfte ökonomischer Akteure zu bezeichnen.
Eine logische Konsequenz aus einer durch depressive Stimmungslagen erzeugten Krise besteht für Keynes darin, dass staatliche Eingriffe notwendig sind, um die mangelnde Nachfrage so lange zu ersetzen, bis Konsumenten aufgrund steigender Löhne und besserer allgemeiner Stimmung wieder bereit und in der Lage sind, privaten Konsum aufzunehmen.
Die Theorie fand breiten Anklang und bestimmte das ökonomische Denken der Nachkriegszeit. Auf ihrer Grundlage wurde im Jahre 1958 von dem neuseeländisch-britischen Ökonomen Alban William Housego Phillips die nach ihm benannte Phillips-Kurve „entdeckt“, die auf empirischer Grundlage einen negativen Zusammenhang zwischen Lohninflation und Arbeitslosigkeit beschrieb (d.h. je niedriger die Arbeitslosigkeit, desto höher ist die Inflation, und umgekehrt). Paul Samuelson und Robert Solow, beide ebenfalls Träger des Preises der Schwedischen Reichsbank, gingen so weit, diese Beziehung als „politisches Menü“ zu betrachten, also gleichsam als Speisekarte für politische Maßnahmen. So könne dann die Politik je nach Lage und Prioritäten und der Vorliebe der Politiker frei zwischen geldpolitisch getriebener Preisinflation oder Arbeitslosigkeit wählen.
Ende der 1960er Jahre fand Milton Friedman parallel zu Edmund Phelps – beide ebenfalls Nobelpreisträger – Argumente gegen diesen Zusammenhang. Sie argumentierten, dass ein solcher Konnex nur temporär bestehe. Sobald die Individuen ihre Inflationserwartungen anpassten, kehre das Niveau der Arbeitslosigkeit auf seinen Ausgangswert zurück, allerdings bei höherer Inflation. Diese Theorie bestätigte sich spektakulär in den 70er Jahren, als die Kombination von Ölschocks und expansiver Politik die sogenannte Stagflation, eine Situation anhaltender hoher Preisinflation bei hoher Arbeitslosigkeit, hervorrief.
Die mikroökonomische Revolution der Makroökonomie
In allen Modellen der genannten Ansätze spielen die Erwartungen der wirtschaftlichen Akteure (etwa bezüglich der Entwicklung der Preisinflation) eine essenzielle Rolle. Nun ist aber just die Schätzung der Parameter jener Modellgleichungen, die auch jene Erwartungen beinhalten, die für die praktische Anwendbarkeit der theoretischen Modelle notwendig sind, mit einem kritischen Fehler behaftet: Diese Parameter sind nicht konstant, da sie sich in Reaktion auf politische Interventionen ändern. In Konsequenz sind sie also genau für jene Anwendung unbrauchbar, für die sie gedacht waren (Geld- und Fiskalpolitik). Das war das Kernargument der Kritik von Robert Lucas – ebenfalls Wirtschaftsnobelpreisträger –, die 1976 im Feld der makroökonomischen Forschung einen enormen Impact hatte und die Disziplin nachhaltig veränderte. Lucas forderte, Modelle müssten auf strukturellen, „tiefen“ Parametern aufbauen und die Präferenzen der ökonomischen Akteure berücksichtigen.
Genau an diesem Punkt setzte nun der diesjährige Preisträger Robert E. Hall an: Er entwickelte empirische Methoden, mittels derer er vorausschauendes Verhalten testen konnte, ohne die Erwartungen zu kennen. Zusammengefasst änderte er den Fokus vom Niveau des Konsums, das von vielen Faktoren abhängen kann, auf dessen Veränderung. Letztere ereignet sich allein durch Neuentwicklungen, die definitionsgemäß nicht vorhersehbar sind. Mit diesem veränderten Fokus wird das Problem der Schätzung der Parameter von Erwartungen elegant umgangen. Seine Daten widerspiegeln exakt das von Halls Theorie gezeichnete Bild: Das Einkommensniveau vergangener Perioden hatte fast keinen Einfluss auf die Änderung des Konsumniveaus.
Aufbauend auf Halls Erkenntnissen zu intertemporalen Konsumentscheidungen nahmen sich die Ökonomen Finn Kydland und Edward Prescott – ebenfalls Träger des Preises der Schwedischen Reichsbank – in den frühen 1980ern im Rahmen ihres „Real-Business-Cycles“-Programms Lucas’ Kritik zu Herzen: Sie führten mit ihrem Forschungsprogramm eine mikroökonomisch fundierte Theorie der Konjunkturzyklen ein, welche das Verhalten von Konsumenten und Firmen in Reaktion auf Schocks in der Produktionstechnologie, wie z.B. Ölschocks, zu erklären suchte. Sie taten dies aufgrund der – wie wir noch sehen werden – fragwürdigen und realitätsfernen Annahme idealisierter Repräsentanten der Konsumenten auf der einen und von Firmen auf der anderen Seite, also mithilfe einer stark homogenisierenden Vereinfachung.
Ein Grundproblem der Real-Business-Cycles-Theorie bestand allerdings darin, dass ihr gemäß Geld und Geldpolitik keine Wirkung auf die Realwirtschaft haben konnten. Dazu kam Kritik von sogenannten Neukeynesianern, die unter Berufung auf Keynes die auch bei Kydland und Prescott zentrale Annahme perfekter Märkte in Frage stellten.
Der lange Weg von der Theorie in die heutige Praxis der Zentralbanken
Wie anfangs erwähnt, sah ja Keynes – und sehen auch seine intellektuellen Nachfolger – das große Problem darin, dass sich in Wirtschaftskrisen die Preise häufig nicht schnell genug an die neuen Gegebenheiten anpassen können. In Antwort darauf hatte nun der zweite Preisträger dieses Jahres, Michael Woodford, die Idee, die im Grunde problematischen Annahmen beider Ansätze – der Real-Business-Cycle-Theorie und des klassischen Keynesianismus – zu umgehen, indem er ihre Synthese bildete: Er nutzte das Gerüst des Real-Business-Cycle-Modells mit seinen vorausschauend planenden Haushalten, deren Konsumverhalten direkt auf den Annahmen von Halls Arbeiten beruht, und veränderte es an genau zwei Stellen.
Erstens verkaufen in Woodfords Modell Firmen nicht mehr identische Güter auf einem vollkommenen Markt, sondern jeweils leicht unterschiedliche Produkte, über deren Preis sie selbst entscheiden. Zweitens können sie diese Preise nicht jederzeit, sondern nur in unregelmäßigen Abständen anpassen. Daraus leitete Woodford ein Modell aus nur drei Gleichungen ab: eine für das Konsumverhalten der Haushalte, eine für die Preissetzung der Firmen und eine für die Zinsentscheidung der Zentralbank. Zentral ist dabei der Begriff des natürlichen Zinses – der Zins, der sich aus dem freien Spiel der Marktkräfte ergibt –, den Woodford ausdrücklich vom schwedischen Ökonomen Knut Wicksell übernahm.
Senkt die Zentralbank den Zins unter den natürlichen Zins, erhöhen Haushalte ihren Konsum in der Gegenwart, Firmen produzieren mehr, und die Preise steigen. Bemerkenswert ist, dass Geld als Menge in Woodfords Modell gar nicht mehr vorkommt: Die Zentralbank steuert ausschließlich den Zins, so wie es die Zentralbanken in der Praxis damals neuerdings taten (und heute noch tun). Woodford zeigte, dass eine solche Politik stabil bleibt, solange die Zentralbank auf steigende Preisinflation mit einer überproportionalen Zinserhöhung reagiert. Und weil alle Akteure im Modell nach vorne schauen, wirkt nicht nur der heutige Zins, sondern auch die Erwartung bezüglich der künftigen Politik.
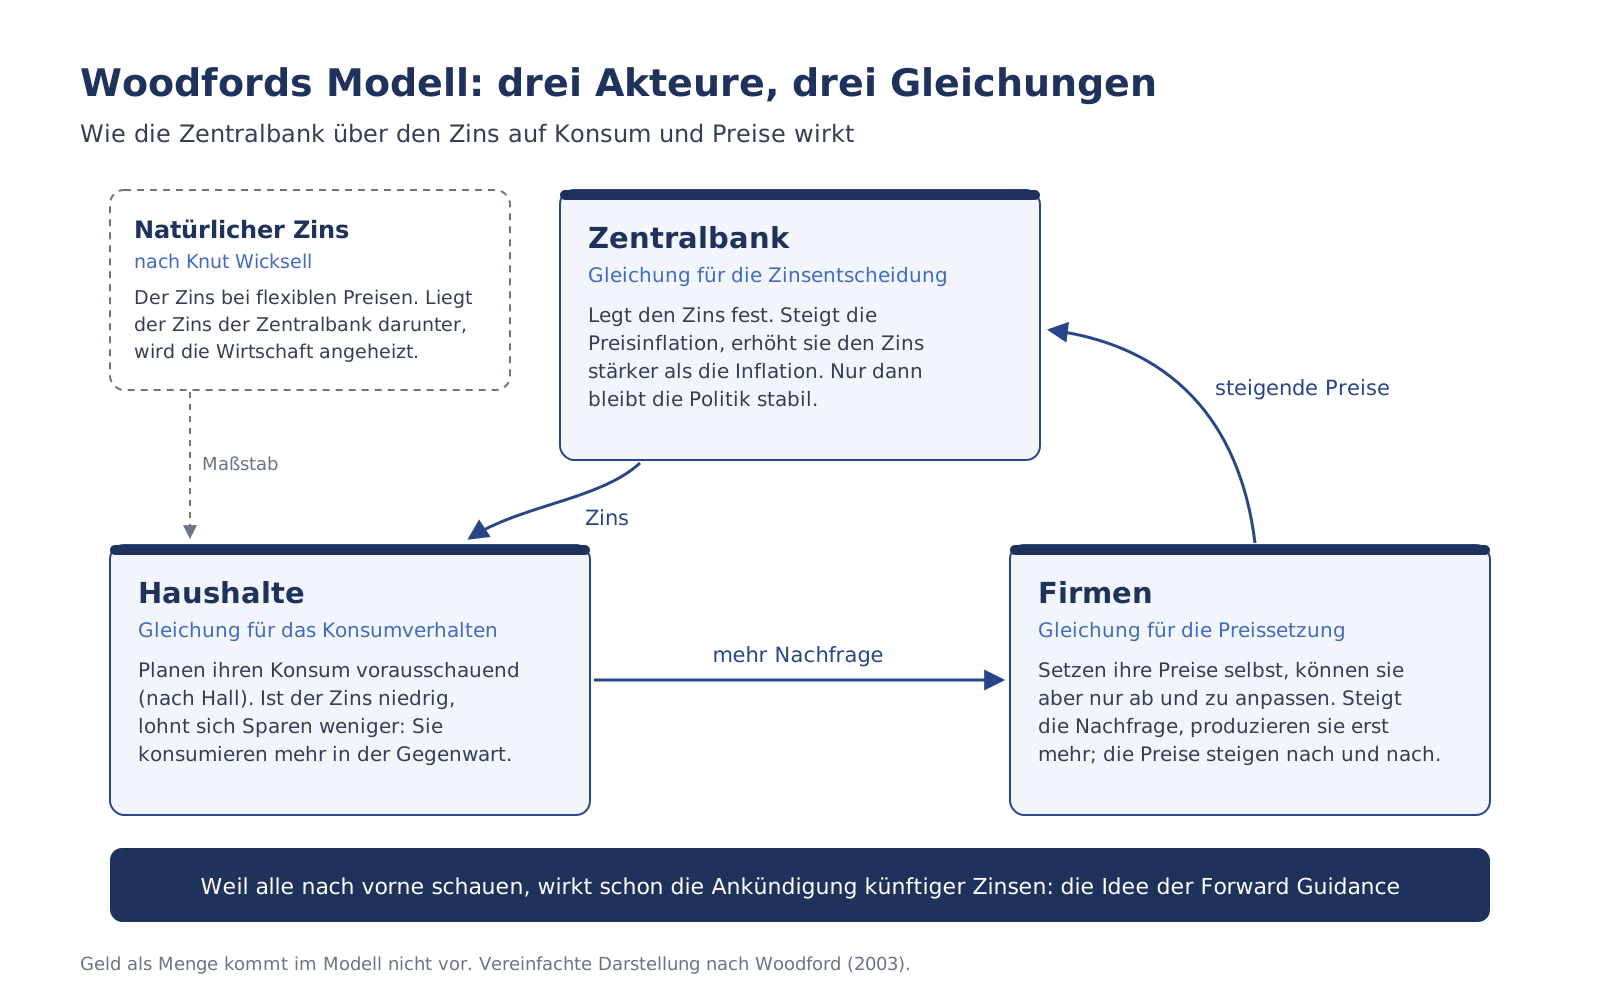
Daraus entstand das Instrument der sogenannten Forward Guidance, mit dem Zentralbanken nach 2008 ihre Einschätzungen der konjunkturellen Lage öffentlich bekanntgaben und auf diese Weise die Erwartungen hinsichtlich der Geldpolitik zu steuern suchten. Genau jene Modelle, die aus Woodfords Forschung entstanden sind, werden heutzutage – in natürlich verfeinerter Form – von Zentralbanken und Politikberatungen weltweit verwendet.
Die verschiedenen Varianten lassen sich unter dem Oberbegriff „Dynamic Stochastic General Equilibrium“ (DSGE) Modelle zusammenfassen. Eine der stärksten Kritiken an dem durch Woodford entwickelten Modell war, dass es, wie oben bereits erwähnt, mit repräsentativen wirtschaftlichen Akteuren arbeitete: Das Modell beruhte auf der Annahme, man könne die Gesamtwirtschaft durch einen Konsumenten und eine Firma abbilden, die repräsentativ für alle anderen ihrer Art agieren und entsprechend genau auf jene Schocks reagieren, die man mit diesen Modellen analysieren wollte. Die Forschung stand allerdings in den letzten 30 Jahren – also seit der Einführung dieses Ansatzes – nicht still und so erschienen als Antwort Verfeinerungen, die etwa die Anzahl der wirtschaftlichen Akteure drastisch erhöhten, um die Heterogenität der Haushalte und Firmen abbilden zu können. Die Modelle, die die Europäische Zentralbank und andere Zentralbanken weltweit heute verwenden, enthalten Dutzende von Gleichungen und Schocks.
Österreichische Konjunkturtheorie als Alternative?
Die beiden Preisträger dieses Jahres, Hall und Woodford, stehen somit in einer langen Forschungstradition, die die Einflussfaktoren der Auf- und Abschwünge der Wirtschaftsentwicklung verstehen möchte. Um diese zu erklären, entwickelte sich bereits deutlich früher eine andere Theorie. Bekanntlich erhielt Friedrich August von Hayek 1974 den Preis der Schwedischen Reichsbank für seine Forschung auf dem gleichen Gebiet.
Auch Hayek wurde für seine Arbeit im Bereich der Konjunkturtheorie gewürdigt, die in der breiteren Tradition der Österreichischen Schule der Nationalökonomie stand. Aufbauend auf Ideen von Knut Wicksell, Eugen von Böhm-Bawerk und Ludwig von Mises, entwickelte Hayek eine Theorie, die, mit wenigen Änderungen, auch heute noch von den Repräsentanten dieser Schule so vertreten wird.
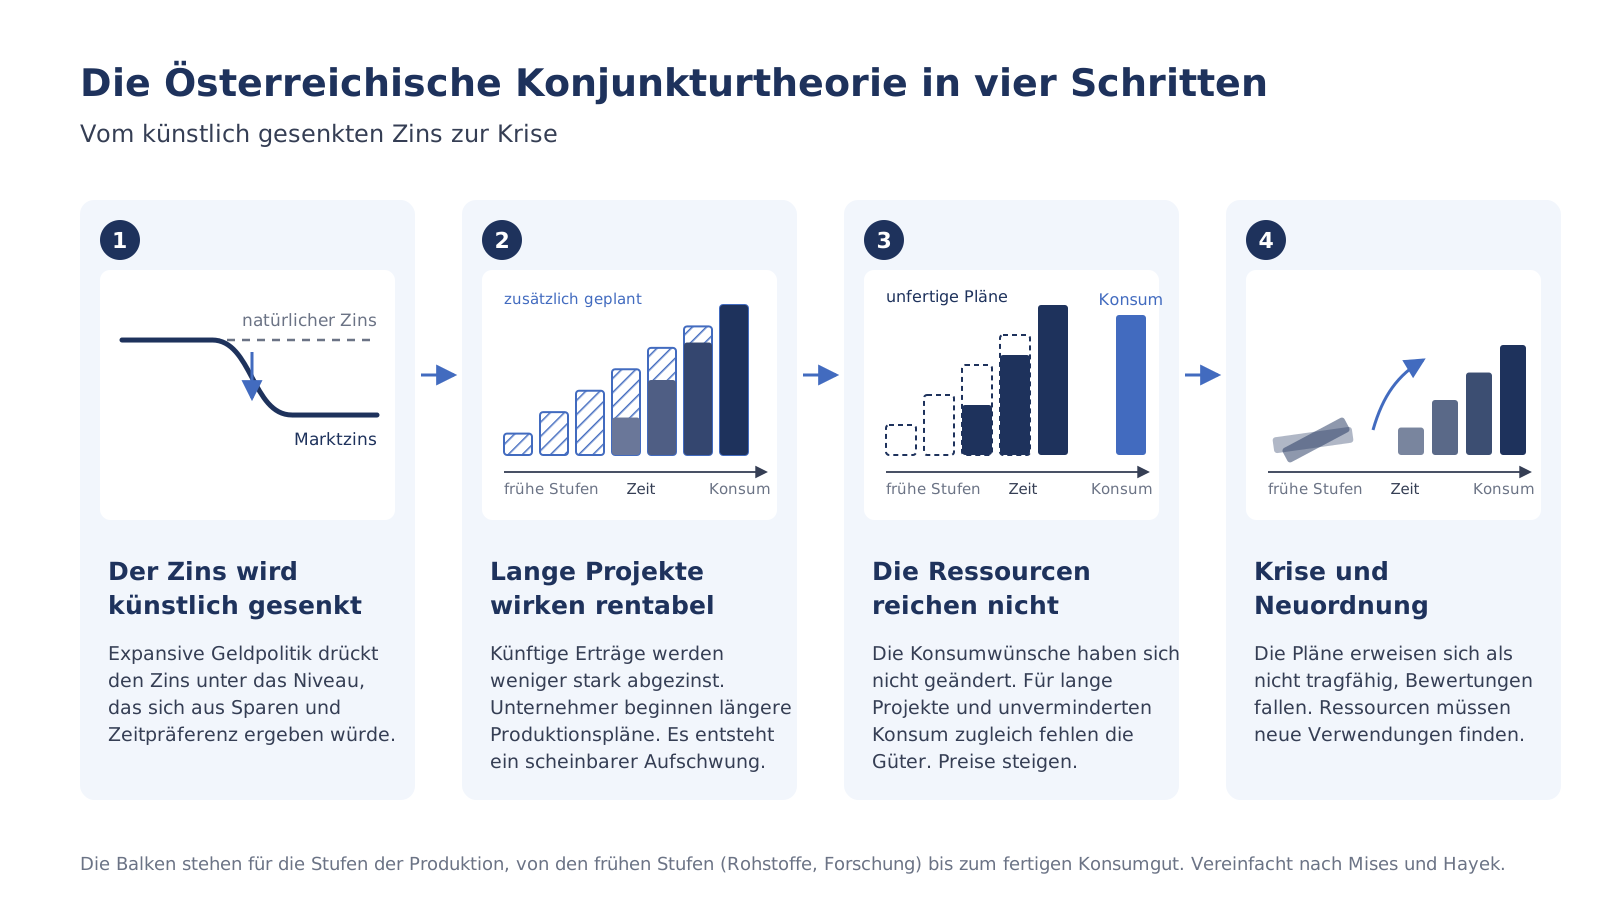
Im Zentrum dieser theoretischen Erklärung der Konjunkturzyklen steht die Struktur des Kapitals, wie sie sich aufgrund der Entscheidungen der wirtschaftlichen Akteure in Abhängigkeit vom jeweils existierenden Zinsniveau verändert. Diese Struktur umfasst alle Produktionsgüter (Kapitalgüter), die zuerst einmal hergestellt werden müssen, um verwendet werden zu können, z.B. Maschinen, Lagerhallen, Transportmittel und vieles mehr. Wird – ähnlich wie auch Woodford annimmt – durch expansive Geldpolitik das Zinsniveau unter das natürliche Niveau gedrückt, so verändern sich die Bewertungen zukünftiger Zahlungsströme (Renditen), die die Kapitaleigner aus den unterschiedlichen Projekten voraussichtlich erwarten können.
Das manipulative Herabdrücken des Zinses führt dazu, dass sich Kapitalstrukturen herausbilden, die sich von denen unterscheiden, die aufgrund eines durch die Marktkräfte bestimmten Zinsniveaus entstanden wären. Wichtig ist hierbei, dass diese Verschiebung über die Gesamtwirtschaft hinweg zu insgesamt ausgedehnteren Produktionsplänen führt, die Ressourcen länger binden, bevor sie konsumfertige Güter hervorbringen. Dabei ist zu beachten, dass es sich nicht um Überinvestitionen, sondern um Fehlinvestitionen handelt. Knappe Ressourcen werden nicht in zu viele Projekte investiert, sondern in solche, deren Erzeugnisstruktur nicht den Zeitpräferenzen der Konsumenten entsprechen.
Dieser Prozess führt zur trügerischen Wahrnehmung eines Aufschwungs. Zudem ist in der österreichischen – im Unterschied zur neoklassischen und keynesianisch inspirierten – Konjunkturtheorie der Zins wesentlich Ausdruck für die sogenannte Zeitpräferenz, also dafür, in welchem Maße ökonomische Akteure gewillt sind, ihren Konsum in die Zukunft zu verschieben. Konsumaufschub ermöglicht die Bildung jener Ersparnisse, aus denen Investitionen getätigt werden können.
Wird jedoch der Zins durch die Geldpolitik manipuliert – also künstlich zu tief gesetzt –, so ändert sich damit die intertemporale Konsumpräferenz keineswegs. Das führt dazu, dass die sich durch die Zinssenkung verlängernden Produktionsprozesse und die in der Folge steigenden Preise für Produktionsgüter und steigenden Löhne irgendwann bewirken, dass das gewünschte Maß an Konsumgüterproduktion nicht mehr erreicht werden kann. Folge sind – wegen der ungebrochenen Konsumgüternachfrage – steigende Preise.
Wenn die Signale lauter werden, setzt die Realität wieder ein
Erst mit der Preisinflation kommt für die Marktteilnehmer die durch den scheinbaren Aufschwung verschleierte reale Knappheit der Güter, die für die Realisierung der irrtümlich zu weit ausgedehnten Produktionspläne nötig sind, zum Vorschein. Das Kernproblem ist somit folgendes: Ausgelöst durch die falschen Zinssignale – d.h. die Fehlinformation über die zeitliche Staffelung der Konsumwünsche der wirtschaftlichen Akteure – wird auf irrtümliche Weise versucht, gleichzeitig in langfristige Projekte zu investieren und den unvermindert hohen Konsumbedarf in der Gegenwart zu stillen. Doch dafür reichen die nun zu knappen Ressourcen in der Gesellschaft nicht aus.
Dieser Moment der Offenbarung führt zur Krise und schließlich zum Abschwung, sobald die wirtschaftlichen Akteure merken, dass die aktuellen Produktionsstrukturen bzw. Unternehmenspläne nicht nachhaltig sind. In der Folge sinken die Bewertungen der Kapitalgüter – und damit auch von Unternehmen, die diese Kapitalgüter einsetzen –, was zu fallenden Kursen auf den Kapitalmärkten führt.
Letztendlich müssen auch Arbeitnehmer entlassen werden, die als Produktionsfaktoren natürlich ebenso Teil der nicht-nachhaltigen Pläne waren. Lässt man die dadurch entstehende Arbeitslosigkeit und den nun einsetzenden unternehmerischen Suchprozess des Marktes zu und verzerrt diesen nicht noch weiter, um „die Krise zu mildern“ oder eine „weiche Landung“ zu erreichen, so werden diese Ressourcen wieder Produktionspläne finden, in denen sie für die Gesellschaft gewinnbringend eingesetzt werden können, sodass die Wirtschaft zu einem normalen Verhalten zurückkehren kann.
Neukeynesianer und Österreicher im Vergleich: Parallelen
Interessanterweise lassen sich Parallelen zwischen Diagnosen und Lösungsansätzen des Neukeynesianismus und der Österreichischen Schule feststellen. Beide nehmen die Kritik Robert Lucas’ ernst, man müsse makroökonomische Phänomene durch das Verhalten individueller Akteure erklären. Die Österreichische Schule geht dabei deutlich weiter und hat dies in Form des methodologischen Individualismus schon immer als eines ihrer Grundprinzipien verankert.
Der methodologische Individualismus der Österreicher fordert, dass die Einheit, bei der die ökonomische Analyse startet, immer das handelnde Individuum, also ein Konsument, ein Anleger, ein Unternehmer, sein muss. Somit könnte man sagen, dass die Österreichische Schule auf Lucas’ Kritik bereits vor ihrer Formulierung eine Antwort gefunden hat.
Des Weiteren sprechen beide über Preisverzerrung durch Inflation, wobei allerdings die Österreichische Schule von Geldmengeninflation ausgeht, der Neukeynesianismus hingegen exklusiv die Preisinflation berücksichtigt. Da sich bei Woodford die Preise mancher Firmen nicht schnell genug anpassen können, kommt es zu Verzerrungen, weil die Güter und Dienstleistungen derer, die noch nicht anpassen konnten, relativ günstiger erscheinen und somit stärker nachgefragt werden. Die Österreichische Konjunkturtheorie arbeitet mit einem ähnlichen Muster, wobei sich bei ihr die Preise nun auch intertemporal durch die zinspolitische Intervention verzerren, da wie beschrieben längere Produktionspläne attraktiver erscheinen.
Soweit herrscht zwischen den verschiedenen Ansätzen also eine gewisse Einigkeit. Allerdings ist hinzuzufügen, dass gemäß der Österreichischen Konjunkturtheorie die Verzerrungen im Markt zusätzlich durch Cantillon-Effekte erfolgen. Diese besagen, dass das Geld dort, wo es in die Wirtschaft zuerst eingeführt wird, mit noch unverminderter Kaufkraft interagiert und somit die ersten Empfänger des neu kreierten Geldes davon profitieren. Ihre nun steigende Nachfrage hat aber preistreibende Wirkung, sodass alle anderen sich nun, nachdem sich das neue Geld durch den Wirtschaftskreislauf hindurchgearbeitet hat, höheren Preisen für Güter und Dienstleistungen gegenübersehen.
Neukeynesianer und Österreicher: Unterschiede
Nun gibt es selbstverständlich auch einige Punkte, an denen sich die Perspektive der Österreichischen Schule von der der Neukeynesianer trennt. Die Österreichische Schule legt großen Wert auf die Struktur des Kapitals, welche durch die Heterogenität der Kapitalgüter selbst bedingt ist. Ein Großteil (neu-)keynesianischer Ansätze sieht Kapital als eine homogene, flexibel austauschbare Kapitalmasse, und selbst wenn ein gewisser Grad an Heterogenität eingeführt wird, so ist dieser doch nur rudimentär.
Nimmt man beispielsweise Ludwig Lachmann beim Wort, der die Ideen Ludwig von Mises’ und Hayeks vertiefte, lässt sich jede einzelne Schraube zu einem gewissen Zeitpunkt als eigenes Kapitalgut verstehen. Ohne radikale Heterogenität von Kapital gibt es kaum eine ökonomisch fundierte, nicht auf bloße ad-hoc Annahmen zurückzuführende Erklärung dafür, wieso es nach einer Krise dauert, bis sich die Wirtschaft erholt, diese Erholung also nicht instantan ist.
Weiterhin führt ein zu niedriger Zins in der Welt der Neukeynesianer nur zu einer vorübergehenden Ausweitung von Konsum und Arbeit. Gemäß ihrer Theorie würde die Wirtschaft danach vollständig auf ihren alten Pfad zurückkehren, ohne bleibende Spuren der vergangenen Krise. Die Österreichische Konjunkturtheorie geht hier deutlich weiter. Ihr gemäß führen die früheren Fehlinvestitionen dazu, dass das Wohlstandsniveau dauerhaft unter dem Pfad bleibt, der sich ohne diese Verzerrung ergeben hätte, selbst wenn das Wachstum zurückkehrt.
Ein weiterer zentraler Punkt, den die Österreichische Schule hochhält, ist: das Wissen, das die einzelnen Akteure über die Wirtschaft haben, ist dezentral verteilt und beobachtbare Daten führen durch die subjektive Wahrnehmung zu unterschiedlichen Einschätzungen und dementsprechend unterschiedlichen Handlungen. Dies ist gerade dann wichtig, wenn man Aussagen darüber treffen möchte, wie unterschiedliche Akteure auf eine Änderung des Zinssatzes reagieren werden, was die zentrale Fragestellung beider Ansätze ist.
Der Neukeynesianismus muss dabei deutlich mehr über die Verteilung von Wissen und Erwartungen annehmen, als es die Österreichische Schule tut. So postulieren sie etwa, dass die Akteure das Niveau des natürlichen Zinses kennen. Unter Vertretern der Österreichischen Schule, aber auch anderer ökonomischer Richtungen, gilt der natürliche Zins jedoch als eine der latenten Größen, die nie wirklich greifbar sein werden.
Aber auch von anderer Seite kommt Kritik. So sagen Stimmen wie Nassim Taleb, die Programme für eine vermeintliche Stabilisierung, die durch die Politik gestützt auf DSGE-Modelle implementiert werden, führten zu erhöhter Fragilität wirtschaftlicher Systeme. Da sich gewisse Anpassungsprozesse – manche Firmen müssen bankrottgehen, weil sie nicht profitabel wirtschaften – vollziehen müssen, führt eine fehlgeleitete Stabilisierung zu einem schleichenden Verfall der Wirtschaft. Sie verliert an Resilienz und dann vermag sie in der Folge bereits durch den geringsten Gegenwind in tiefe Krisen zu stürzen.
Von der Konjunkturtheorie in die Praxis der Konjunktursteuerung
Mit dem Werkzeugkasten der Österreichischen Konjunkturtheorie lässt sich nun die Problemstellung des diesjährigen Nobelpreises einordnen und beurteilen. Aus Perspektive der Österreichischen Schule ist die Frage, ob sich die Konjunktur durch Geldpolitik stabilisieren lässt von Anfang an und grundsätzlich mit einem klaren „Nein“ zu beantworten. Jeder Versuch eine schwächelnde Wirtschaft durch expansive Geldpolitik zu unterstützen ist dazu verdammt, die Verzerrung der Produktionsstruktur und deren daraus resultierende Fehlanpassung an die Wünsche und Bedürfnisse der Konsumenten weiter voranzutreiben. Die beste Medizin ist also grundsätzlich, den Anpassungsprozessen in der Krise (Rezession) Lauf zu lassen, bis die Fehlinvestitionen abgewickelt sind und die dafür verwendeten Ressourcen wieder in produktive Produktionsprozesse fließen können.
Gleichzeitig stellt sich aus dem Blickwinkel der Österreichischen Konjunkturtheorie auch die Frage, wie es überhaupt zu Krisen kommen kann, die die gesamte Wirtschaft flächendeckend erfassen. Dass gewisse Firmen aufgrund unternehmerischer Fehlentscheidungen bankrottgehen und selbst, dass es in gewissen Sektoren aufgrund sogenannter idiosynkratischer Schocks zum Abschwung kommt, ist vollkommen zu erwarten. Doch der einzige Faktor, der alle Produktionsentscheidungen über den gesamten Wirtschaftsraum intrinsisch bestimmt, ist der Zins. Folglich ist die einzige Ursache, die eine ganze Volkswirtschaft in die Krise zu stürzen vermag, eine Einmischung in die Zinssignale. Genau deshalb treten auch die Fragen, auf die Keynesianer eine Antwort zu geben suchen, erst dann auf, wenn der von ihnen propagierte Interventionismus die Wirtschaft bereits verzerrt hat.
In der Realität gibt es noch weitere Faktoren, die das Eintreten einer Krise begünstigen. So war die Finanzkrise 2008 durch Regulierung getrieben, die die Risikobewertung der Banken für Eigenheimkredite aushebelte, ihnen aber auch erlaubte das Risiko auf auf den Steuerzahler zu überwälzen. Zugegebenermaßen lässt sich auch aufgrund der Österreichischen Konjunkturtheorie der genaue Verlauf der Krise nicht steuern. In der Theorie ist dies zwar mit den Modellen der beiden Preisträger möglich, doch die Praxis hat gezeigt, dass ein solcher Erfolg den Zentralbanken auf der ganzen Welt verwehrt bleibt.
Die zentrale Lehre der Österreichischen Konjunkturtheorie, und der Österreichischen Schule der Nationalökonomie generell, besteht in der Einsicht, wie wenig man der Wirtschaft über den Eingriff in das Marktgeschehen auf die Sprünge helfen kann.
Fazit: Verdienter Nobelpreis, Bestätigung für die Österreicher
In der Disziplin der Wirtschaftsforschung selbst gibt es natürlich manches Für und Wider in Bezug auf DSGE-Modelle, deren Ursprung und letztendlich auch deren Einsatz in der Geld- und Fiskalpolitik. Unabhängig davon, aus welcher Perspektive man die dahinterliegenden Theorien betrachtet, so ist doch bemerkenswert, wie viel Innovation und Anpassung in ihre Entwicklung und ihre anhaltende Weiterentwicklung geflossen ist.
Die Auf-und-Ab-Bewegungen der Wirtschaft beschäftigen Ökonomen seit jeher und werden sie auch in Zukunft weiterhin beschäftigen. Ökonomen aller Schulen durften etwas über die Natur der Konjunkturzyklen durch das Wirken Robert Halls und Michael Woodfords lernen. Dafür ist der Nobelpreis eine verdiente Würdigung. Für die Anhänger der Österreichischen Schule sind die Arbeiten der beiden Preisträger nicht nur eine Bestätigung ihrer eigenen Position, sondern auch eine Gelegenheit, deren Vorzüge besser zu verstehen.